Mengajukan pinjaman bank adalah langkah besar yang sering kali diperlukan untuk memenuhi berbagai kebutuhan finansial, seperti membeli rumah, memulai usaha, atau menutupi biaya pendidikan. Setidaknya berdasarkan website klik disini ada 5 alasan yang digunakan saat meminjam uang di bank. Namun, meskipun terlihat sederhana, banyak calon kreditur membuat kesalahan yang harus dihindari saat mengajukan pinjaman bank, yang bisa menghambat pengajuan mereka dan bahkan menambah beban finansial.
Artikel ini akan mengulas tujuh kesalahan umum yang sering terjadi dan memberikan solusi praktis untuk menghindarinya. Dengan memperhatikan hal-hal berikut, Anda bisa meningkatkan peluang pengajuan pinjaman yang disetujui oleh bank.
Tidak Memahami Jenis Pinjaman yang Dibutuhkan
Kesalahan:
Banyak orang mengajukan pinjaman yang tidak sesuai dengan tujuan mereka. Misalnya, seseorang yang ingin membeli rumah mengajukan Kredit Tanpa Agunan (KTA), padahal yang lebih tepat adalah Kredit Pemilikan Rumah (KPR).
Solusi:
Sebelum mengajukan pinjaman, pastikan Anda memahami jenis pinjaman yang sesuai dengan kebutuhan Anda. Beberapa jenis pinjaman yang umum adalah:
- KPR untuk membeli rumah
- KTA untuk kebutuhan dana cepat tanpa jaminan
- Kredit kendaraan untuk membeli mobil atau motor
Pilihlah pinjaman yang sesuai dengan tujuan jangka panjang Anda agar proses pengajuan lebih lancar.
Mengabaikan Riwayat Kredit
Kesalahan:
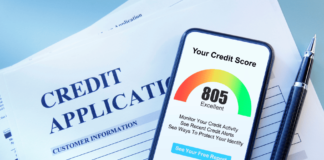
Tidak memeriksa atau mengabaikan skor kredit bisa menyebabkan pengajuan pinjaman ditolak. Bank sangat memperhatikan riwayat kredit untuk menilai kemampuan Anda dalam membayar kembali pinjaman.
Solusi:
Sebelum mengajukan pinjaman, periksa skor kredit Anda terlebih dahulu. Anda dapat melakukannya melalui lembaga pemeringkat kredit yang terpercaya. Jika skor kredit Anda buruk, perbaiki dengan melunasi utang yang ada dan menjaga pembayaran tepat waktu. Skor kredit yang baik akan meningkatkan peluang Anda disetujui dengan bunga yang lebih rendah.
Poin Penting:
- Skor kredit yang rendah = Risiko ditolak
- Skor kredit yang baik = Peluang suku bunga lebih rendah
Tidak Menyiapkan Dokumen dengan Lengkap
Kesalahan:
Banyak pengajuan pinjaman yang tertunda atau ditolak hanya karena calon peminjam tidak melengkapi dokumen yang diminta. Bank biasanya memerlukan dokumen seperti slip gaji, rekening koran, dan NPWP.
Solusi:
Pastikan Anda menyiapkan dokumen yang lengkap sebelum mengajukan pinjaman. Dokumen yang biasanya diminta oleh bank antara lain:
- Slip gaji atau bukti pendapatan
- Rekening koran 3 bulan terakhir
- KTP dan NPWP
- Dokumen jaminan (untuk pinjaman dengan agunan)
Menyiapkan dokumen yang lengkap dan akurat dapat mempercepat proses pengajuan dan mengurangi risiko penolakan.
Tidak Memahami Suku Bunga dan Biaya Lainnya
Kesalahan:
Seringkali calon peminjam terfokus hanya pada jumlah pinjaman tanpa memperhatikan suku bunga dan biaya lainnya. Padahal, biaya tambahan seperti biaya administrasi atau asuransi dapat menambah total pembayaran yang harus dilakukan.
Solusi:
Sebelum menandatangani kontrak, pastikan Anda memahami suku bunga yang ditawarkan dan semua biaya yang mungkin dikenakan. Perhatikan apakah suku bunga tetap atau mengambang dan pastikan Anda mengetahui biaya administrasi atau biaya lainnya. Ini akan membantu Anda menghitung total cicilan secara lebih akurat.
Poin Penting:
- Suku bunga tetap = Jumlah cicilan tetap
- Suku bunga mengambang = Bisa berubah selama masa pinjaman
Mengajukan Pinjaman Lebih Besar dari Kemampuan Pembayaran
Kesalahan:
Mengajukan pinjaman yang lebih besar dari kemampuan pembayaran bulanan Anda bisa berisiko. Hal ini dapat menyebabkan kesulitan dalam melunasi pinjaman dan merusak stabilitas keuangan Anda.
Solusi:
Tentukan jumlah pinjaman yang sesuai dengan kemampuan Anda. Idealnya, cicilan bulanan Anda tidak boleh melebihi 30-40% dari penghasilan bulanan Anda. Gunakan kalkulator pinjaman untuk membantu menghitung estimasi cicilan yang sesuai dengan anggaran Anda.
Poin Penting:
- Jangan ajukan pinjaman yang melebihi kemampuan bayar Anda
- Pastikan cicilan bulanan tetap dalam batas kemampuan Anda
Tidak Membaca dan Memahami Syarat dan Ketentuan Pinjaman
Kesalahan:
Banyak calon peminjam yang terburu-buru menandatangani kontrak tanpa benar-benar membaca dan memahami syarat dan ketentuannya. Ini bisa mengakibatkan kejutan biaya tambahan atau ketentuan yang tidak menguntungkan di masa depan.
Solusi:
Selalu baca dengan teliti setiap bagian dari kontrak pinjaman sebelum menandatangani. Jika ada hal yang tidak Anda pahami, jangan ragu untuk meminta penjelasan kepada pihak bank. Memahami sepenuhnya kontrak pinjaman akan membantu Anda menghindari masalah di kemudian hari.
Poin Penting:
- Baca dengan teliti setiap ketentuan dalam kontrak
- Tanyakan jika ada bagian yang tidak Anda pahami
Tidak Mempertimbangkan Risiko dan Kemampuan Jangka Panjang
Kesalahan:
Mengajukan pinjaman tanpa mempertimbangkan dampaknya dalam jangka panjang adalah kesalahan yang sering dilakukan. Pinjaman adalah komitmen yang bisa berlangsung bertahun-tahun, dan Anda harus memastikan bahwa Anda siap dengan cicilan yang harus dibayar setiap bulan.
Solusi:
Pertimbangkan dengan matang apakah Anda mampu untuk membayar pinjaman tersebut dalam jangka panjang. Pikirkan tentang kondisi keuangan Anda di masa depan, termasuk stabilitas penghasilan dan kebutuhan finansial lainnya. Rencanakan dengan hati-hati sebelum mengambil pinjaman.
Poin Penting:
- Pertimbangkan risiko dan kemampuan Anda dalam jangka panjang
- Jangan hanya fokus pada kebutuhan jangka pendek
Mengajukan pinjaman bank adalah langkah besar, dan mengurangi kesalahan yang harus dihindari saat mengajukan pinjaman bank akan membantu Anda mendapatkan pinjaman yang sesuai dengan kebutuhan Anda. Dengan memahami jenis pinjaman yang dibutuhkan, memeriksa riwayat kredit, menyiapkan dokumen dengan lengkap, dan memahami biaya dan syarat pinjaman, Anda akan memperbesar peluang pengajuan pinjaman ke bank.